

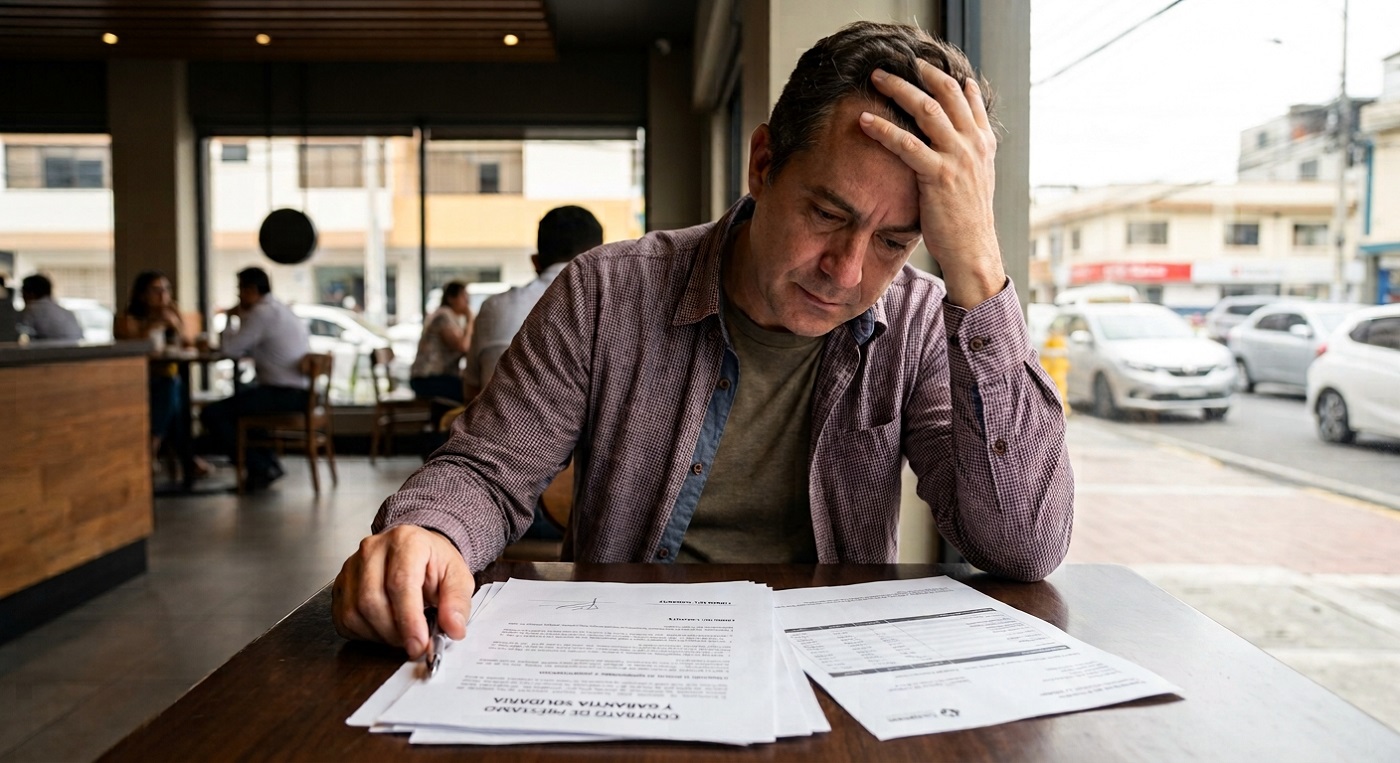
En Ecuador, aceptar ser garante suele verse como un acto de confianza o solidaridad hacia un familiar o un amigo. Sin embargo, esa firma implica asumir una obligación legal con consecuencias económicas reales. En el último semestre, Defensa Deudores Ecuador atendió decenas de casos de personas que hoy reciben llamadas de cobro por haber respaldado la deuda de alguien que dejó de pagar.
La mayoría de estos casos tiene un elemento en común: quienes aceptaron ser garantes aseguran que lo hicieron únicamente para ayudar a alguien cercano, sin dimensionar el alcance de la responsabilidad que estaban asumiendo. «Muchas personas creen que ser garante es simplemente un favor o un requisito para que un familiar o amigo obtenga un crédito. La realidad es que están adquiriendo una obligación jurídica que puede llevarlas a responder por la totalidad de la deuda», explica César Coronel Garcés, abogado experto en deudas de Defensa Deudores Ecuador.
En la práctica jurídica ecuatoriana, el garante —también conocido como fiador— es la persona que respalda una obligación ajena y puede ser requerida para pagar cuando el deudor incumple, conforme a lo pactado en el contrato y a las disposiciones del Código Civil. La garantía es solidaria, por lo tanto el acreedor puede exigir el pago directamente al garante, sin necesidad de agotar previamente las acciones de cobro contra el deudor principal.
«Una vez que una persona firma como garante, no puede retirarse unilateralmente de esa obligación mientras la deuda siga vigente. Solo deja de ser responsable cuando la obligación se extingue o existe un acuerdo formal que lo libere. Por eso, antes de firmar, debe preguntarse si realmente tendría la capacidad de asumir esa deuda con sus propios recursos en caso de que el deudor deje de hacerlo», señala Coronel.
¿Qué puede ocurrir si soy garante?
Si el deudor principal deja de pagar o fallece, la obligación no desaparece automáticamente. Dependiendo de las condiciones del contrato y de si la operación cuenta o no con un seguro de desgravamen, el garante puede ser requerido para asumir el pago. Además, esta condición puede afectar su historial crediticio y limitar su acceso a nuevos créditos.
Los principales riesgos para un garante
- Puede ser demandado junto con el deudor principal.
- Responde con su patrimonio por el incumplimiento de la deuda.
- Su historial crediticio puede verse afectado.
- Su capacidad para obtener nuevos créditos puede disminuir debido a su nivel de endeudamiento.
- Si el deudor principal fallece y no existe un seguro de desgravamen que cubra la obligación, podría verse obligado a asumir el pago, de acuerdo con las condiciones del contrato.
Recomendaciones antes de firmar
Antes de aceptar ser garante, Defensa Deudores Ecuador recomienda:
- Leer detenidamente el contrato y comprender todas las obligaciones que se asumirán.
- Conocer el monto, el plazo, la finalidad y las condiciones del crédito.
- Evaluar si realmente se podría asumir el pago de la deuda en caso de incumplimiento.
- Solicitar periódicamente los comprobantes de pago para verificar que el deudor principal esté cumpliendo con sus obligaciones.
- Confirmar si el crédito cuenta con un seguro de desgravamen y conocer el alcance de su cobertura.
- Buscar asesoría legal cuando existan dudas sobre el alcance del compromiso.
Para quienes ya enfrentan problemas por haber firmado como garantes, la recomendación es actuar de inmediato. «Esperar a que llegue una demanda reduce las posibilidades de encontrar una solución. Lo recomendable es revisar el contrato, conocer el alcance de la obligación y buscar asesoría jurídica especializada para proteger el patrimonio y evaluar las alternativas legales disponibles», concluye César Coronel.