

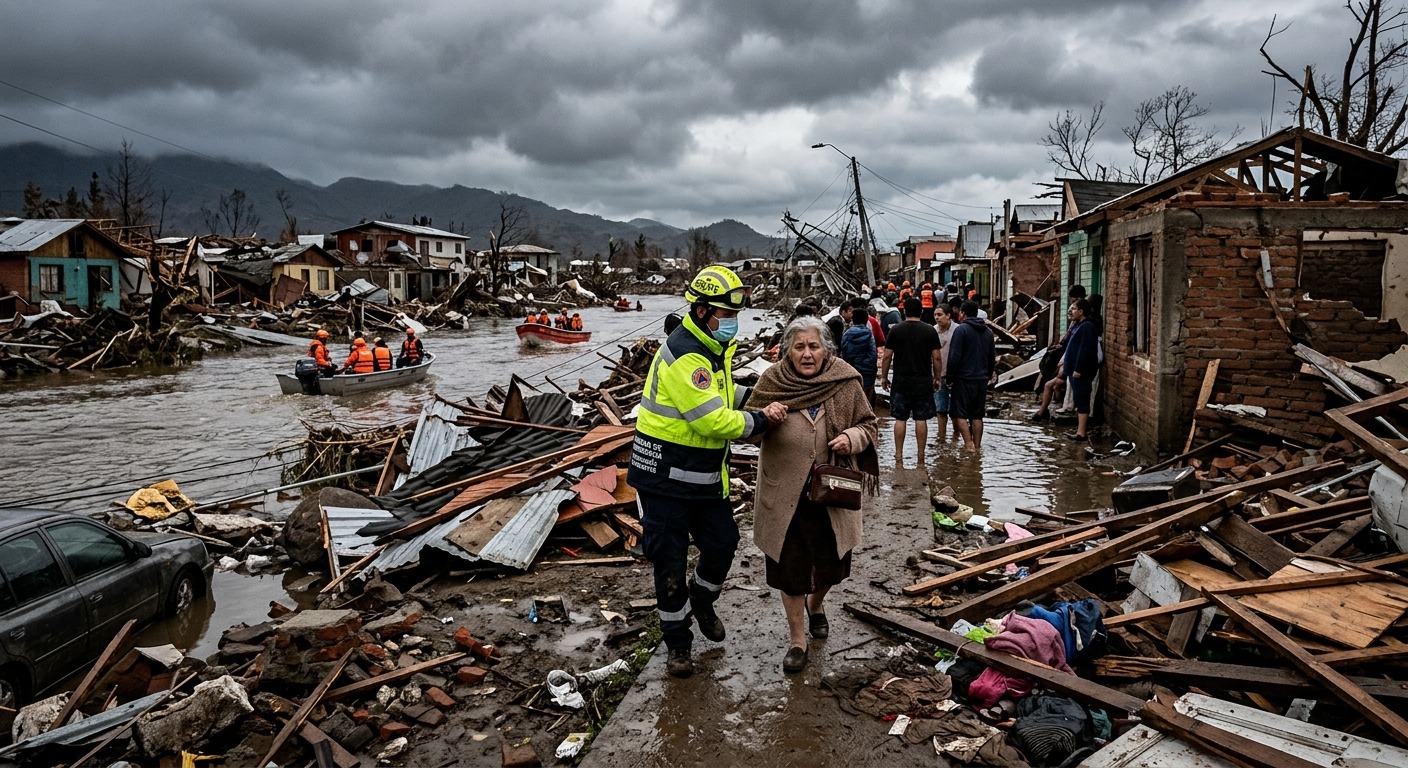
Tener un fondo de emergencia, respaldar documentos y saber qué hacer con las deudas puede marcar la diferencia cuando un sismo, inundación, incendio o cualquier otra emergencia altera de forma inesperada la economía de un hogar.
Un desastre natural no solo puede afectar una vivienda. También puede interrumpir temporalmente los ingresos de una familia, generar gastos médicos inesperados, provocar la pérdida de bienes y obligar a asumir costos de reubicación o reposición de artículos básicos. Por eso, la preparación financiera debe formar parte de las medidas preventivas de cada hogar.
“Una emergencia puede afectar en pocos días aquello que una familia ha construido durante años. Por eso, prepararse financieramente no significa únicamente ahorrar, sino contar con recursos disponibles, documentos respaldados, seguros adecuados y un plan para actuar cuando los ingresos se vean afectados”, explica Esteban Correa, Subgerente Comercial de Andalucía.
¿Cuánto debería tener un fondo de emergencia?
Una de las principales recomendaciones es construir un fondo de ahorro especial, considerando alimentación, servicios básicos, salud y obligaciones financieras prioritarias.
Estos recursos deberían mantenerse líquidos y seguros, en instrumentos de fácil disponibilidad dentro de una entidad financiera regulada, como cuentas de ahorro a la vista o productos de corto plazo.
No todas las familias tienen la misma capacidad de ahorro. Cuando los ingresos son limitados, una alternativa es comenzar con microahorros diarios o semanales, incluso con montos pequeños, y automatizar este hábito mediante una cuenta de ahorro programado. La constancia permite construir gradualmente una reserva para enfrentar imprevistos.
“Ahorrar para una emergencia no tiene que comenzar con grandes cantidades. Lo importante es establecer un hábito y separar periódicamente una parte de los ingresos para construir una reserva que permita responder ante una situación inesperada sin recurrir inmediatamente a un endeudamiento de alto costo”, señala Correa.
Los documentos también necesitan un plan de emergencia
En una emergencia, perder documentos o no poder acceder a ellos puede complicar trámites relacionados con bienes, créditos, seguros o cuentas financieras. Por ello, se recomienda conservar copias actualizadas de cédulas y pasaportes, escrituras de bienes inmuebles, títulos de propiedad de vehículos, pólizas de seguros, contratos de créditos y libretas de ahorro o cartolas.
Una medida práctica es mantener una copia física en una carpeta impermeable y de fácil acceso, junto con respaldos digitales almacenados de manera segura en la nube o en un correo electrónico personal. De esta manera, la información puede permanecer disponible incluso si la vivienda resulta afectada.
También es necesario proteger los canales financieros. Si durante una emergencia se pierde o es robado el celular, las tarjetas u otras pertenencias, se debe contactar inmediatamente a la institución financiera para solicitar el bloqueo temporal de las tarjetas y de los canales de banca digital. También se recomienda reportar la pérdida del teléfono a la operadora para inhabilitar la línea y reducir el riesgo de uso indebido de aplicaciones financieras.
¿Qué hacer con las deudas después de una emergencia?
Cuando un desastre afecta temporalmente la capacidad de pago, uno de los errores es dejar de comunicarse con la institución financiera. La recomendación es informar oportunamente la situación y buscar alternativas disponibles de acuerdo con cada caso.
Dependiendo de las condiciones establecidas por los entes de control y las instituciones financieras, pueden existir mecanismos de alivio como novaciones, reestructuraciones, refinanciamientos o períodos de gracia temporales, que buscan adecuar las obligaciones a una reducción temporal de los ingresos.
“Lo que una persona no debería hacer es enfrentar sola una dificultad financiera. Si una emergencia modifica temporalmente su capacidad de pago, comunicarse oportunamente con su institución financiera permite revisar las alternativas disponibles y evitar que una situación excepcional termine afectando su estabilidad financiera a largo plazo”, afirma el Subgerente Comercial de Andalucía.
Primero la seguridad, después las obligaciones
Durante los primeros días posteriores a una emergencia, la administración del dinero debe cambiar. Se debe establecer prioridades claras: primero alimentación y agua potable; luego atención médica, medicamentos y artículos de primera necesidad; después reparaciones indispensables para garantizar la seguridad y habitabilidad de la vivienda; y finalmente las obligaciones financieras esenciales.
Los gastos innecesarios, consumos no prioritarios y deudas que no sean urgentes pueden pausarse temporalmente mientras el hogar recupera su flujo de caja. También se debe evitar tomar decisiones financieras impulsivas. Entre los riesgos están recurrir a prestamistas informales, realizar compras de pánico de bienes no esenciales, vender activos patrimoniales a precios desfavorables o asumir nuevas deudas de consumo sin analizar previamente la capacidad real de recuperación de los ingresos.
Tres acciones que se pueden comenzar hoy
La preparación financiera frente a una emergencia no requiere esperar a que ocurra un desastre. Desde ahora, las familias pueden:
- Crear un fondo de emergencia: Separar y automatizar un monto periódico, aunque sea pequeño, hasta alcanzar progresivamente una reserva equivalente a entre 3 y 6 meses de gastos esenciales.
- Respaldar la información: Digitalizar documentos personales, títulos de propiedad, pólizas e información financiera y conservarlos en un espacio seguro, junto con copias físicas protegidas.
- Revisar los seguros y protocolos de atención: Verificar las condiciones de las pólizas contratadas y mantener actualizados los canales de comunicación con la institución financiera para conocer cómo actuar ante una emergencia.
Prepararse financieramente antes de una emergencia permite que una familia tenga mayores herramientas para responder cuando sus ingresos, vivienda o patrimonio se vean afectados. El objetivo no es anticipar todos los escenarios, sino reducir la vulnerabilidad económica y contar con un plan claro para los primeros días y semanas.