

Por: Tania Palacios docente de la Business School UIDE Guayaquil
Un celular de $400 puede parecer más accesible cuando una plataforma ofrece pagarlo en cuatro cuotas de $100. Sin embargo, el precio no cambió: solo cambió la forma en que lo percibimos.
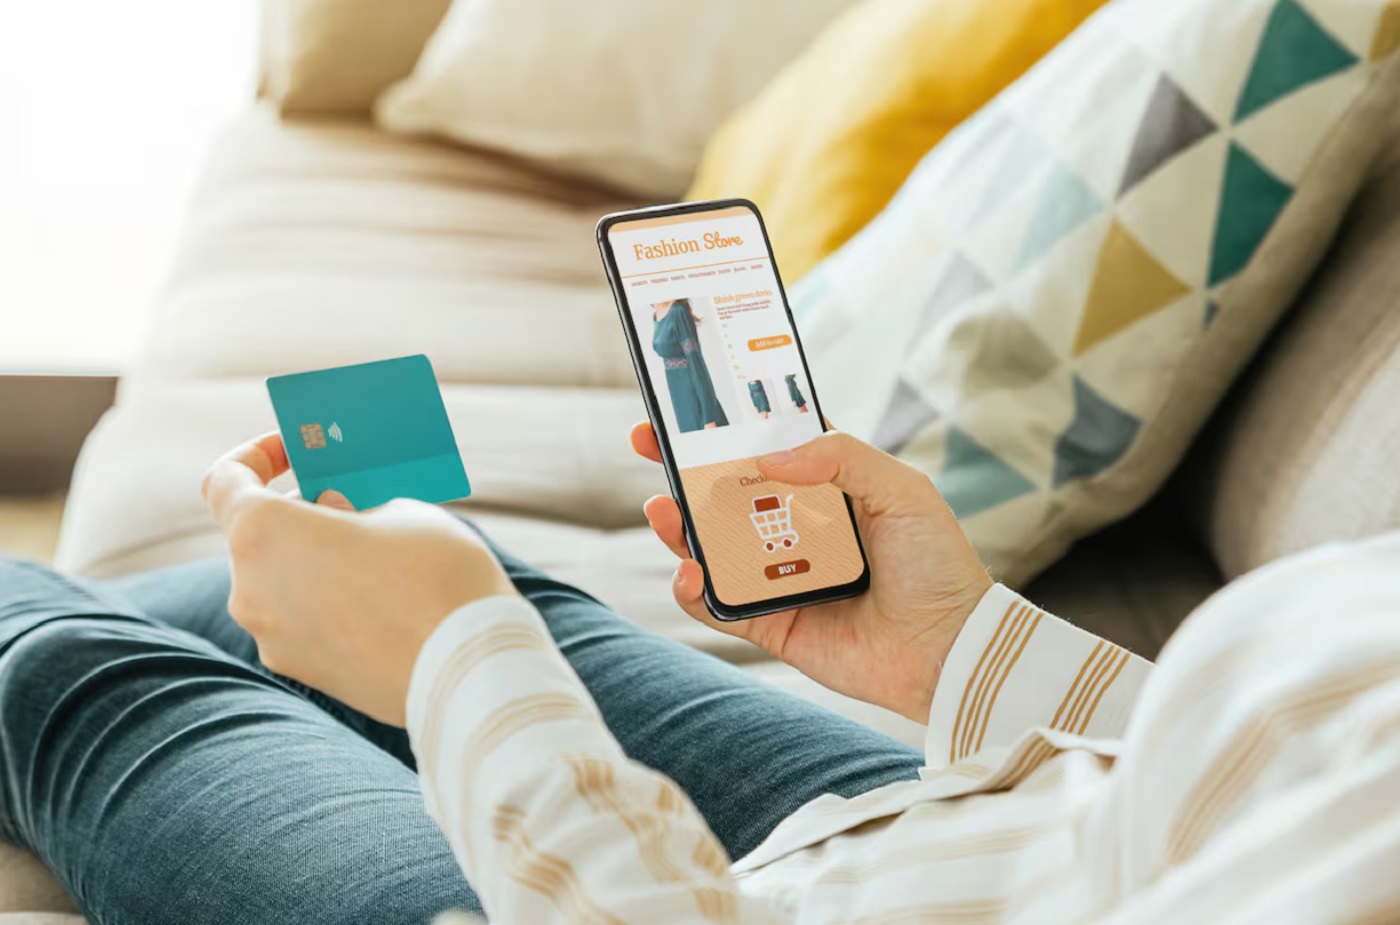
Este modelo, conocido como Buy Now, Pay Later (BNPL) o “compra ahora y paga después”, permite adquirir productos y dividir el pago en varias cuotas, muchas veces sin intereses. Su crecimiento responde a una promesa atractiva: mayor comodidad y flexibilidad para administrar los gastos.
Pero detrás de esa facilidad existe una forma de crédito que requiere planificación. El problema no suele estar en una compra puntual, sino en la acumulación de varias cuotas al mismo tiempo.
El riesgo de las pequeñas cuotas
Una persona puede adquirir unos zapatos con pagos de $20, ropa con cuotas de $25 y otros productos con compromisos similares. Individualmente parecen montos manejables, pero juntos pueden representar una parte importante del ingreso mensual.
Este fenómeno, conocido como loan stacking, ocurre cuando un usuario mantiene varios financiamientos BNPL simultáneamente. Según el Consumer Financial Protection Bureau (CFPB), más de tres de cada cinco usuarios analizados tuvieron múltiples préstamos de este tipo durante 2022 y cerca de un tercio utilizó más de un proveedor.
La facilidad de acceder a pequeñas cuotas puede hacer que perdamos de vista cuánto dinero ya hemos comprometido.
“Sin intereses” no significa “sin riesgos”
Aunque muchos planes BNPL no cobran intereses, pueden existir otros costos asociados, como cargos por pagos atrasados o consecuencias derivadas de incumplimientos.
El verdadero punto de análisis no es únicamente cuánto cuesta la cuota, sino si existe un presupuesto claro para cubrirla. Una herramienta financiera puede ser útil cuando organiza un gasto previsto, pero puede convertirse en un problema cuando permite comprar productos que realmente están fuera de nuestras posibilidades.
Cuando pagar menos hoy nos hace gastar más
El BNPL también cambia nuestra percepción del precio. No es igual leer: “Este producto cuesta $200”, que leer: “Llévalo hoy por cuatro pagos de $50”.
Aunque el valor final es el mismo, la segunda opción reduce la sensación del gasto inmediato y puede incentivar decisiones impulsivas.
La Reserva Federal de Estados Unidos señala que en 2024 el 58 % de los usuarios de BNPL indicó que esta modalidad fue la única forma en que podía permitirse realizar una compra. Entre quienes tenían ingresos inferiores a US$50.000 anuales, esta cifra llegó al 72 %. Esto no significa que el BNPL sea negativo por sí mismo, pero sí plantea una pregunta importante: ¿estamos utilizando una herramienta de planificación financiera o simplemente trasladando un problema hacia el futuro?
Una pregunta antes de comprar
Antes de elegir la opción “compra ahora y paga después”, conviene preguntarse:
“Si tuviera que pagar el precio completo hoy, ¿seguiría comprándolo?”
Si la respuesta es sí y las cuotas están dentro del presupuesto, puede ser una alternativa útil. Si la respuesta es no, probablemente el financiamiento no está resolviendo una necesidad, sino postergando una decisión financiera.
La educación financiera no implica evitar todo tipo de crédito, sino comprender que pagar después sigue significando pagar.